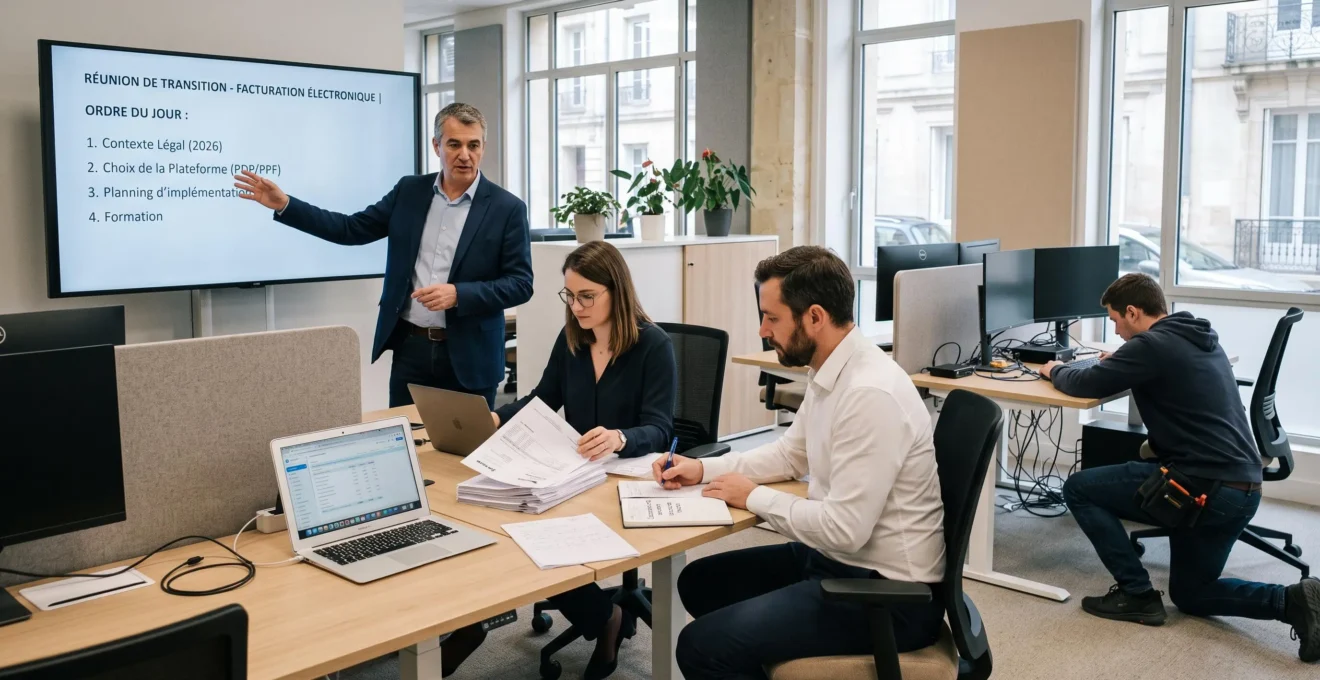
La mise en place de la facturation électronique dans une PME est souvent présentée comme un choix de logiciel. C’est une lecture trompeuse : choisir une Plateforme Agréée est une décision technique ponctuelle, tandis qu’organiser l’entreprise est le véritable projet. La facilité de déploiement dépend moins de la plateforme retenue que de la mobilisation coordonnée des équipes internes — direction, facturation, comptabilité, achats/ventes, IT — et du bon usage des prestataires externes. Cet article propose un cadre de mobilisation en trois cercles d’acteurs, trois scénarios d’organisation selon le profil de structure, et une check-list des frictions humaines à anticiper avant la bascule.
Pourquoi la facturation électronique est d’abord un projet d’organisation interne
Le passage à la facturation électronique en PME ne dépend pas d’abord du choix technique de la plateforme, mais de la mobilisation coordonnée de trois cercles d’acteurs : le sponsor interne (la direction), les utilisateurs du flux (facturation, comptabilité, achats/ventes) et le support technique (IT et prestataires externes). Chacun intervient à des phases différentes du projet. Formulé autrement : le choix de la Plateforme Agréée est une décision ; la mobilisation des équipes est le projet.
Les trois cercles se définissent ainsi. La direction agit comme sponsor : elle arbitre le budget, valide le calendrier et porte la légitimité du projet auprès des équipes. Les utilisateurs du flux — service facturation, comptabilité, achats et ventes — sont ceux qui émettent, reçoivent et traitent les factures au quotidien : ce sont eux qui définissent les besoins réels et valident les circuits. Le support technique — IT interne et prestataires externes — prend en charge le paramétrage, la conformité des formats et l’accompagnement au changement.
La distinction « choisir une plateforme vs organiser l’entreprise » prend tout son sens au regard des faits réglementaires. L’obligation de réception des factures électroniques s’applique à toutes les entreprises au 1er septembre 2026, et l’obligation d’émission aux PME et microentreprises au 1er septembre 2027, comme le rappelle le guide pratique de démarrage de la DGFiP. Une PME sans obligation d’émission peut continuer à facturer selon ses modalités habituelles jusqu’à son échéance, et un client ne peut refuser le traitement d’une facture au seul motif qu’elle n’est pas électronique avant cette date.
Sur le plan technique, le passage par une Plateforme Agréée et des formats structurés est obligatoire : les formats structurés acceptés par la réforme sont au nombre de trois (Factur-X, UBL, CII), et un PDF classique ou une image scannée ne constituent pas une facture électronique au sens de la réforme. C’est précisément parce que la plateforme assure la conversion vers le format attendu que le choix technique est circonscrit — et que l’essentiel du travail porte sur l’organisation des acteurs autour du flux. Le reste de cet article décline ce cadre phase par phase, puis selon le profil de chaque structure.
Les trois cercles d’acteurs, phase par phase : qui décide, qui exécute, qui est consulté
Pour chaque phase du projet — choix de la Plateforme Agréée, paramétrage, tests et bascule, formation — un acteur décide, un autre exécute, d’autres sont consultés. Cette matrice de mobilisation répond directement à la question « quelles équipes mobiliser, et à quel moment », avec une frontière claire entre ce que la PME garde en interne et ce qu’elle délègue à ses prestataires.
La terminologie doit être à jour : depuis juillet 2025, la DGFiP a officiellement renommé les Plateformes de Dématérialisation Partenaires (PDP) en Plateformes Agréées (PA), et les Opérateurs de Dématérialisation en Solutions Compatibles, sans impact sur le calendrier resté inchangé depuis la loi de finances pour 2024, comme le précise le renommage des PDP en Plateformes Agréées.
| Phase | Décide | Exécute | Consulté | Interne / délégué |
|---|---|---|---|---|
| Audit initial et cadrage | Direction | Comptabilité, facturation | IT, prestataire externe | Cadrage interne, diagnostic souvent délégué |
| Choix de la Plateforme Agréée | Direction | Comptabilité et facturation (expression des besoins) | IT et prestataires (éclairage technique) | Décision interne, analyse technique délégable |
| Paramétrage | Direction (arbitrage) | IT avec l’éditeur et la PA | Utilisateurs du flux (validation des circuits, refus, mentions) | Exécution technique déléguée, validation des circuits interne |
| Tests et bascule | Direction (arbitrage des écarts) | Binôme utilisateurs + IT | Éditeur de logiciel, expert-comptable | Tests internes, support externe |
| Formation | Direction | IT et prestataire | Émetteurs puis traiteurs du flux | Appropriation interne, animation délégable |
La règle de frontière interne/externe se lit dans la matrice : la PME conserve en interne la décision, la validation des circuits (règles de validation, de refus, mentions applicables — le rappel des mentions obligatoires sur facture reste utile au moment du paramétrage) et l’appropriation du flux par ses équipes ; elle délègue le paramétrage technique, la conformité des formats et l’accompagnement au changement. Les phases standard d’un déploiement — audit, choix de la plateforme, paramétrage, tests, formation, bascule — figurent dans les repères professionnels et institutionnels du secteur.
Ce partage explique le rôle typique d’un partenaire IT/documentaire externe. Certains prestataires, comme Konica Minolta qui propose un accompagnement en trois phases (audit et conseil, services managés IT avec Serein’IT, solutions documentaires) quel que soit taille de l’entreprise, illustrent ce qu’une PME attend classiquement d’un tiers : capacité d’audit, paramétrage et conduite du changement, afin de sécuriser les phases où la compétence n’existe pas en interne.
Trois scénarios d’organisation selon votre structure : TPE, PME avec comptabilité structurée, PME avec ERP
Le même mot « facile » ne recouvre pas la même réalité selon la structure : en TPE sans service dédié, la direction et l’expert-comptable portent tout le projet ; en PME avec comptabilité structurée, un binôme facturation/DAF pilote et l’IT exécute ; en PME avec ERP, l’IT devient acteur central du paramétrage et des formats. L’erreur courante consiste à calquer un plan générique — ou le plan d’une autre taille de structure — sur sa propre organisation. La grille suivante permet de se positionner et d’en tirer son plan d’équipes.
| Critère | TPE sans service dédié | PME avec comptabilité structurée | PME avec ERP |
|---|---|---|---|
| Comment identifier ce profil | Dirigeant polyvalent, pas de service comptable interne, expert-comptable externe | Service facturation et/ou DAF identifiés, volume de factures régulier | ERP en place couvrant ventes, achats et comptabilité |
| Pilote du projet | Direction + expert-comptable (portage conjoint) | Binôme facturation / DAF | Direction + responsable IT |
| Exécutants | Expert-comptable et solution en ligne ; externalisation maximale du paramétrage | IT interne exécute ; achats/ventes associés aux circuits | IT, acteur central du paramétrage et des formats, en coordination avec l’éditeur de l’ERP |
| Points d’attention | Ne pas porter seul le projet technique ; s’appuyer sur l’expert-comptable et des outils simples | Ne pas laisser la DAF décider seule des circuits : associer les émetteurs | Ne pas sous-estimer la charge de coordination avec l’éditeur de l’ERP |
| Format et budget indicatifs | Factur-X par défaut ; plans freemium ou complets entre 14 € et 29 € HT/mois pour les solutions SaaS TPE-PME | Factur-X par défaut ; segment mid-market avec une médiane autour de 7,30 € HT/mois | UBL ou CII souvent nécessaires pour les échanges EDI B2B ; solutions généralement sur devis, de 300 € à plusieurs milliers d’euros par mois |
Cette grille est une analyse décisionnelle indicative : elle croise des recommandations documentées — Factur-X est présenté comme le format le plus universel pour les TPE-PME françaises, et une segmentation des coûts par taille de structure distingue les plans SaaS des TPE-PME, le mid-market et les solutions sur devis — avec la logique de mobilisation des trois cercles. Elle ne constitue pas une règle universelle.
Le contexte rend cette segmentation concrète : selon une donnée DGFiP reprise dans la presse économique, environ des PME n’avaient toujours pas choisi de plateforme 30 % fin juillet. Le « facile » pour une TPE (externaliser presque tout) et le « facile » pour une PME équipée d’un ERP (coordonner IT et éditeur) sont donc deux projets différents — et l’échéance de réception de septembre 2026 concerne les deux.
Les points de friction humains à anticiper avant la bascule
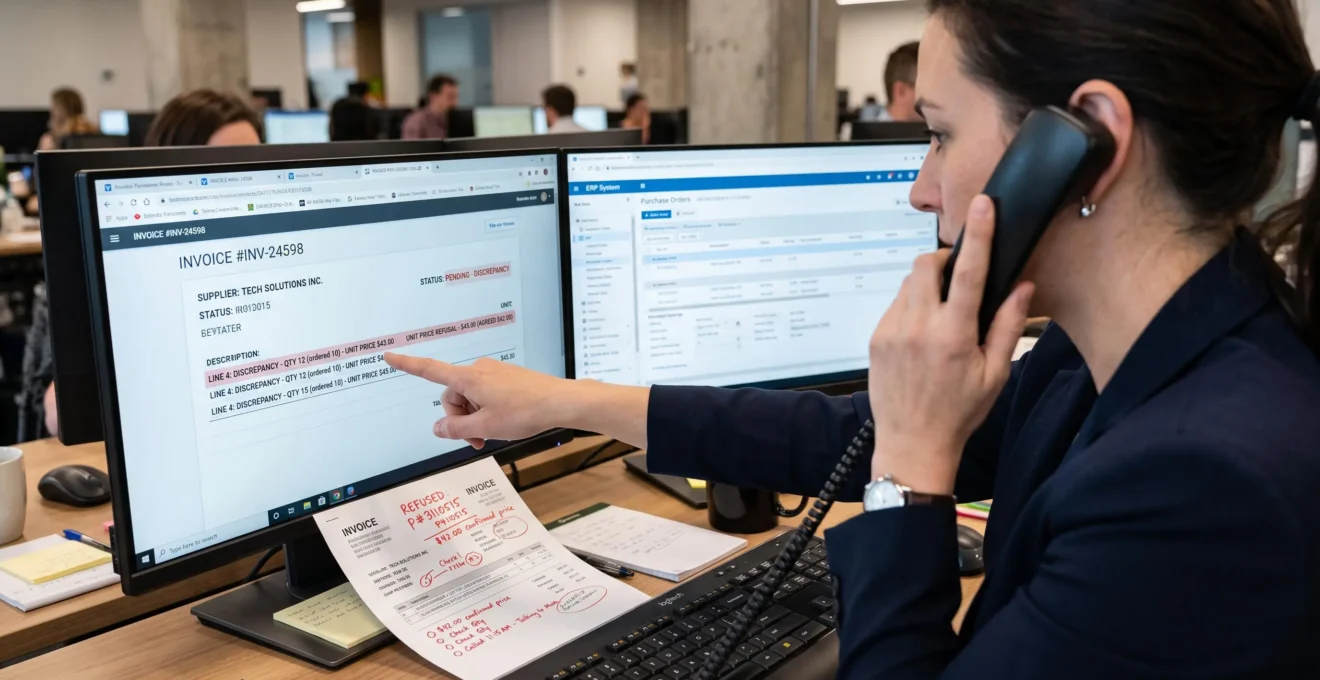
Le principal risque de la bascule n’est pas technique mais humain : la rupture de coordination entre ceux qui émettent les factures (commerciaux, gestion) et ceux qui les traitent (comptabilité, achats) peut produire factures refusées, doublons et circuits de validation cassés — même avec la bonne plateforme. C’est un mécanisme de transition plausible que l’analyse des rôles suggère : lorsque émetteurs et traiteurs ne partagent ni les mêmes règles ni le même calendrier, les dysfonctionnements peuvent se concentrer sur la période de bascule.
Les dysfonctionnements typiques de transition se regroupent en quatre catégories : factures non traitées faute d’adresse électronique identifiée, doublons issus d’une double émission papier et électronique, circuits de validation devenus inopérants après changement d’outil, et refus de factures mal gérés faute de procédure partagée. Pour traiter ces frictions avant le jour J, la check-list suivante sert de base de travail :
- Cartographier les circuits de validation fournisseurs : qui valide, selon quels seuils, avec quels délais, et comment ces règles se traduisent dans la nouvelle plateforme.
- Définir une procédure de gestion des refus : motifs de refus acceptables, délai de traitement, interlocuteur désigné côté fournisseur.
- Former d’abord les émetteurs (commerciaux, gestion), puis les traiteurs (comptabilité, achats), car une facture mal émise est refusée en aval.
- Vérifier le rattachement des partenaires dans l’annuaire de la facturation électronique géré par la DGFiP et l’AIFE : ce service recense les entreprises soumises à la réforme et indique, pour chacune, la Plateforme Agréée qui gère ses données et ses adresses électroniques de facturation ; plus de 120 000 entreprises y figurent déjà avec une adresse active. Un destinataire mal rattaché ou introuvable est une source classique de facture non distribuée.
- Tester les circuits complets — émission, réception, validation, refus — avant la bascule définitive, avec des cas réels représentatifs.
La séquence qui en découle est simple à retenir : formation des émetteurs, tests des circuits complets, puis bascule. La formation des seuls comptables laisse les émetteurs produire des factures non conformes ; les tests sur cas réels révèlent les frictions que le paramétrage théorique ne montre pas.
Ne pas oublier le volet documentaire : archivage, GED, conservation — et le calendrier qui impose d’agir
La conformité du flux ne suffit pas : être conforme à l’envoi et à la réception de factures électroniques structurées ne couvre pas la conformité du cycle documentaire complet, qui comprend la réception, la validation, l’archivage et la conservation. Cette distinction ajoute un acteur interne aux cercles déjà définis : le responsable GED/archivage, souvent absent des plans de conformité alors qu’il gère le cycle de vie documentaire des factures.
Les exigences factuelles sont précises. Pour conserver sa valeur probante durant les 10 ans requis, l’archivage d’une facture électronique doit respecter des principes fixés en cohérence avec les exigences d’archivage à valeur probante fixées par l’article 289 du CGI : l’authenticité de l’origine (vérification fiable et inaltérable des données d’identification de l’émetteur) et l’intégrité du contenu (garantie de non-modification de la facture après sa création). Un simple dossier de PDF sur un serveur ne remplit pas ces conditions pour les fichiers électroniques.
Le marché documentaire se structure autour de cette exigence. Des offres intégrées GED + conformité e-invoicing destinées aux TPE-PME se développent, dans un mouvement de consolidation : Konica Minolta a ainsi acquis en août 2026 les fonds de commerce d’OpenBee et Doxense, deux acteurs de la gestion documentaire, ce qui illustre la convergence entre solutions documentaires et conformité à la réforme — une tendance de marché à constater, sans que ce rachat ne valide une solution particulière pour une PME donnée.
Le calendrier motive l’anticipation sans dramatiser : la réception des factures électroniques devient obligatoire pour toutes les entreprises au 1er septembre 2026, l’émission pour les PME et microentreprises au 1er septembre 2027, et les données DGFiP sur la maturité des PME — dont celle, reprise dans la presse économique, indiquant qu’environ 30 % d’entre elles n’avaient toujours pas choisi de plateforme fin juillet — montrent qu’une part significative des structures reste à organiser. Le temps nécessaire est d’abord organisationnel : identifier les responsables du cycle documentaire, intégrer l’archivage probant au paramétrage, et traiter ce volet en même temps que le flux — pas après la bascule.
La réponse à la question initiale tient en une phrase : mettre en place la facturation électronique facilement dans une PME, c’est mobiliser tôt les trois cercles d’acteurs — direction comme sponsor, utilisateurs du flux comme pilotes des circuits, IT et prestataires comme support — puis décliner cette mobilisation selon le profil de la structure, en sécurisant les frictions émetteurs/traiteurs avant la bascule et en intégrant le responsable GED/archivage au périmètre. La plateforme est une décision ; l’organisation des équipes est le projet, et c’est elle qui prend du temps.